|
Getting your Trinity Audio player ready...
|
DILAZIONI CONTRIBUTIVE
Con la circolare n. 60 dello scorso 21 maggio e il successivo messaggio n. 1699 del 22 maggio 2026, l’INPS ha completato il quadro operativo della RIFORMA DELLE RATEAZIONI avviata dalla legge n. 203/2024, rendendo pienamente operativo il nuovo Regolamento approvato con delibera del Consiglio di Amministrazione n. 20 del 25 febbraio 2026.
IL NUOVO REGOLAMENTO INPS.
La riforma trae origine dall’articolo 23 della legge n. 203/2024, che ha integrato la disciplina del decreto-legge n. 338/1989 introducendo il comma 11-bis. La norma riconosce a INPS e INAIL la facoltà di concedere il pagamento rateale dei debiti per contributi, premi e accessori di legge non ancora affidati agli agenti della riscossione, fino a un massimo di sessanta rate mensili. Il decreto interministeriale del 24 ottobre 2025 ha poi definito i casi di applicazione, mentre la delibera CdA INPS n. 20/2026 ha approvato il Regolamento attuativo, che abroga e sostituisce la precedente disciplina del 2012. L’obiettivo dichiarato dal legislatore è duplice: favorire il buon esito dei processi di regolarizzazione contributiva e garantire al tempo stesso la contestualità della riscossione, con un evidente beneficio sia per l’Istituto creditore sia per il contribuente in difficoltà.
IMPORTI E DURATA: I NUOVI LIMITI DELLE RATEAZIONI.
Il Regolamento individua due fasce di accesso alla dilazione: per importi fino a 500.000 euro è possibile ottenere una rateazione fino a 36 rate mensili, mentre per importi superiori a tale soglia il piano può arrivare fino ad un massimo di 60 rate mensili. In entrambi i casi il contribuente deve dichiarare una temporanea situazione di difficoltà economico-finanziaria.
ADDIO MODULISTICA CARTACEA: ARRIVA LO SMART TASK.
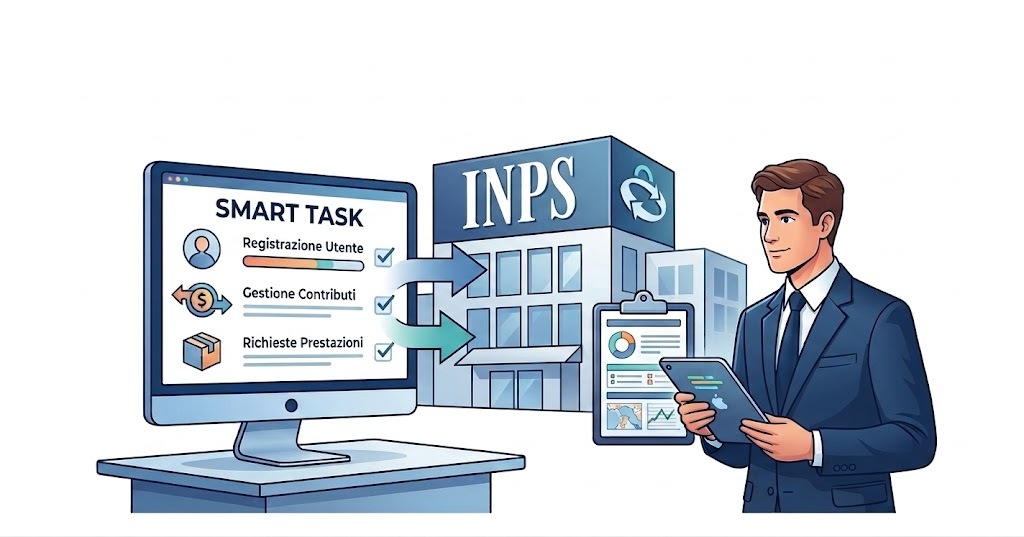
La novità più rilevante sul piano operativo riguarda il canale di presentazione delle istanze. Il messaggio INPS n. 1699/2026 sancisce il passaggio integrale alla gestione telematica attraverso una specifica funzionalità del Cassetto previdenziale del contribuente. L’INPS ha rilasciato uno Smart Task dedicato, denominato “Domanda di dilazione”, accessibile dall’area “Servizi per aziende e consulenti” previa autenticazione. L’inserimento dei dati è guidato e modulato in base alla Gestione contributiva coinvolta, semplificando notevolmente il lavoro di compilazione.
Resta tuttavia obbligatoria l’allegazione del modulo in formato PDF editabile, differenziato per tipologia di contribuente, reperibile sia nella sezione “Moduli” del portale INPS sia direttamente all’interno dello Smart Task.
ESITI DELL’ISTRUTTORIA: TUTTO PASSA DALLA COMUNICAZIONE BIDIREZIONALE.
Un aspetto operativo da non sottovalutare riguarda la comunicazione degli esiti: l’istruttoria non viene più notificata via PEC o e-mail, ma è consultabile esclusivamente all’interno del Cassetto previdenziale, nella sezione “Comunicazione bidirezionale”.
TEMPI DI ISTRUTTORIA E PRIMA RATA.
Il Regolamento amplia a 10 giorni di calendario la fase di consolidamento dell’estratto debitorio, riconoscendo la centralità dell’attività di normalizzazione effettuata in collaborazione con la Struttura territoriale competente. Il procedimento si conclude complessivamente entro 20 giorni di calendario dalla presentazione della domanda. Nei successivi 10 giorni dall’emissione del piano di ammortamento il contribuente deve effettuare il pagamento della prima rata: è proprio il comportamento concludente del pagamento che perfeziona l’accettazione del piano e attiva la dilazione, condizione necessaria anche ai fini del rilascio del DURC.
ATTENZIONE: il mancato o parziale pagamento della prima rata comporta l’annullamento del provvedimento e i debiti non potranno più essere riproposti in una nuova domanda di dilazione.
LA SECONDA DILAZIONE: UNA POSSIBILITA’ IN PIU’ PER IL CONTRIBUENTE.
Tra le novità di maggior rilievo si segnala l’introduzione della cosiddetta seconda dilazione, prevista dall’articolo 4 del Regolamento. La seconda dilazione può servire sia a regolarizzare partite debitorie emerse successivamente all’emissione del primo piano di rateizzazione, sia a gestire la contribuzione corrente maturata dopo la presentazione della prima domanda.
La concessione è subordinata all’inesistenza nei sei mesi precedenti alla nuova domanda di provvedimenti di revoca in nessuna delle Gestioni INPS in cui è presente il codice fiscale del contribuente. Inoltre, la presenza di due dilazioni attive preclude la possibilità di una terza istanza fino all’estinzione anticipata di una delle due, da effettuarsi mediante il pagamento integrale delle rate ancora dovute.
LA REVOCA DELLA DILAZIONE.
Il Regolamento fissa con precisione i casi di revoca. Il provvedimento di revoca interviene quando si verifica il mancato o parziale pagamento di tre rate mensili successive alla prima, anche non consecutive, oppure quando, pur in presenza di rate omesse in numero inferiore a tre, siano decorsi 30 giorni dalla scadenza dell’ultima rata accordata. A questi si aggiunge un’ulteriore ipotesi particolarmente delicata: l’omesso versamento della contribuzione corrente, se non regolarizzato attraverso la seconda dilazione, comporta anch’esso la revoca, anche in presenza di un regolare pagamento delle rate del piano. In caso di revoca, i crediti residui vengono affidati all’Agente della riscossione tramite avviso di addebito ex articolo 30 del decreto-legge n. 78/2010, con tutte le conseguenze esecutive del caso.
NIENTE PIU’ COMPENSAZIONE.
Una previsione che merita un’attenzione specifica è quella dell’articolo 9, comma 5, del Regolamento, che esclude espressamente la compensazione ai sensi dell’articolo 17 del decreto legislativo n. 241/1997 (confluito nell’articolo 3 del decreto legislativo n. 33/2025) come modalità di pagamento delle rate. La scelta risponde all’esigenza di verificare e garantire la solvibilità effettiva del debitore, che deve dimostrare un impegno concreto al riequilibrio finanziario.
Studio Grasso & Associati è a disposizione per assistere le aziende nella corretta predisposizione delle domande di dilazione e nella gestione dei rapporti con l’Istituto secondo le nuove procedure, valutando caso per caso la soluzione più adatta alla specifica situazione economico-finanziaria.
Fonti:

